Le monde du travail a connu une transformation sans précédent depuis 2020. L'évolution des espaces de travail et son impact sur l'immobilier s'imposent aujourd'hui comme l'une des questions les plus complexes que le secteur ait eu à traiter depuis des décennies. La pandémie de Covid-19 a accéléré des mutations qui couvaient depuis plusieurs années : montée du télétravail, désaffection progressive des grands plateaux ouverts, recomposition des besoins en surface. Pour qui suit de près les tendances économiques, il est utile de pouvoir découvrir les analyses qui croisent stratégie d'entreprise et dynamiques immobilières, tant les deux sujets sont désormais indissociables. Le marché de l'immobilier de bureau n'est plus ce qu'il était, et cette réalité oblige promoteurs, investisseurs et entreprises à repenser leurs arbitrages.
Les nouvelles tendances des espaces de travail
Depuis 2020, les entreprises n'organisent plus leurs espaces de la même façon. La généralisation du travail hybride a rendu obsolète le modèle du bureau attitré, où chaque salarié dispose d'un poste fixe cinq jours par semaine. Les directions immobilières raisonnent désormais en taux d'occupation réel plutôt qu'en nombre de postes théoriques. Un siège social occupé à 40 % de sa capacité trois jours sur cinq représente un coût considérable difficile à justifier devant les actionnaires.
Cette logique a engendré plusieurs tendances de fond qui reconfigurent le marché. Les entreprises cherchent des surfaces plus petites, mieux situées, et surtout plus modulables. Le flex office, longtemps perçu comme une contrainte, s'est imposé dans de nombreux secteurs comme une norme de gestion.
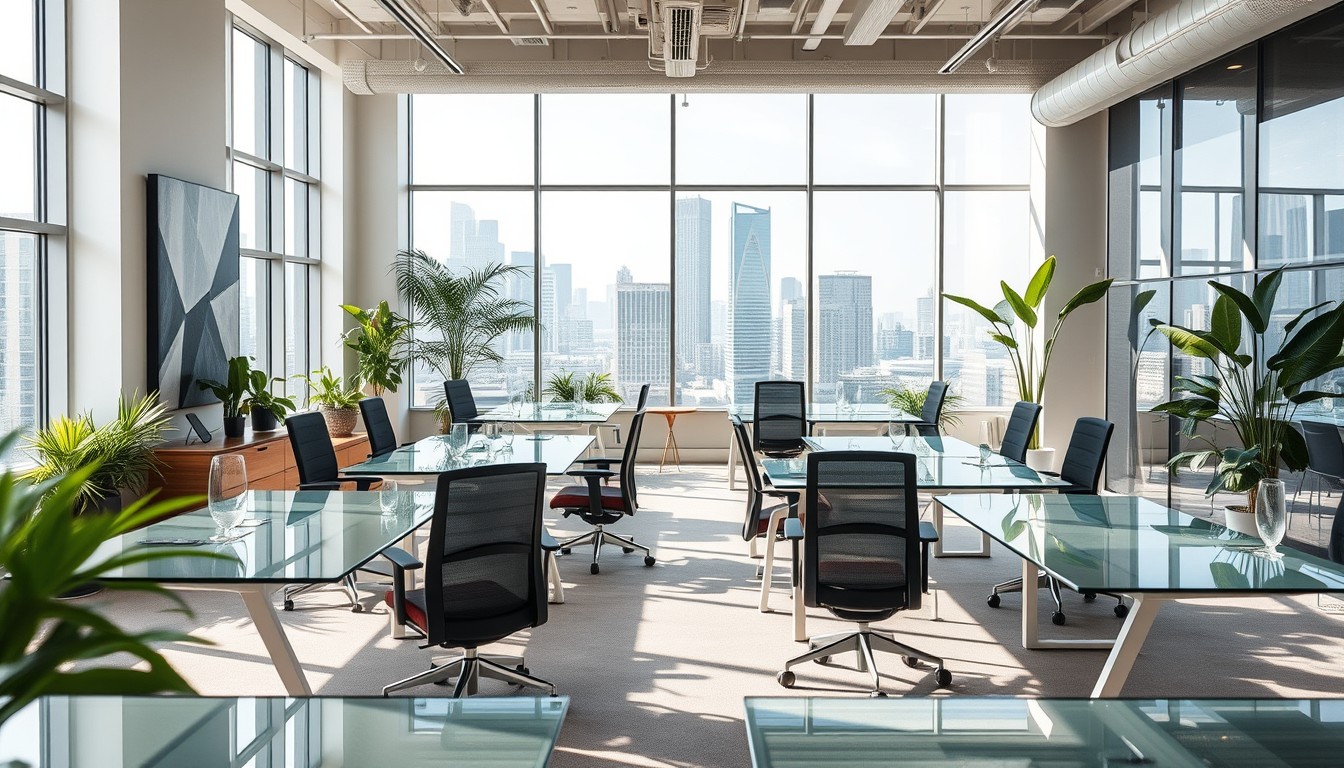
Les caractéristiques qui définissent les espaces de travail plébiscités en 2024 sont les suivantes :
- Modularité : des cloisons mobiles et des zones polyvalentes qui s'adaptent à la taille des équipes selon les jours
- Connectivité renforcée : infrastructures réseau et équipements audiovisuels pour les réunions hybrides
- Bien-être et qualité de l'air : lumière naturelle, acoustique maîtrisée, espaces de détente intégrés
- Accessibilité multimodale : proximité des transports en commun, stationnement vélos, bornes de recharge
La Fédération des Promoteurs Immobiliers a documenté cette évolution dans ses rapports annuels : la demande se concentre sur des immeubles récents, certifiés HQE ou BREEAM, capables de répondre aux exigences du décret tertiaire imposé par le Ministère de la Transition Écologique. Les bâtiments énergivores des années 1980-1990 peinent à trouver preneurs, ce qui pèse directement sur leur valorisation.
Quand la transformation des usages remodèle le marché immobilier
Le lien entre les nouvelles pratiques de travail et la valeur des actifs immobiliers est désormais direct et mesurable. 1,2 million de mètres carrés de bureaux étaient vacants à Paris en 2023 selon les données du marché francilien. Ce chiffre, inédit depuis les années 1990, illustre l'ampleur du décrochage entre l'offre existante et les besoins réels des entreprises.
La géographie de la demande a changé. Les entreprises qui réduisent leur surface ne cherchent pas n'importe quel bureau : elles veulent des adresses premium, bien desservies, capables d'attirer les collaborateurs qui ont désormais le choix de travailler depuis chez eux. Ce phénomène accentue le différentiel de valeur entre les actifs de qualité en quartiers d'affaires établis et les immeubles secondaires en périphérie.
65 % des entreprises envisageaient de réduire leur espace de bureau d'ici 2025, selon les enquêtes réalisées au lendemain de la pandémie. Cette statistique a mis en alerte les fonds immobiliers qui détenaient massivement des actifs tertiaires. Certains ont anticipé la reconversion vers du résidentiel ou du logement étudiant. D'autres ont choisi de rénover en profondeur pour répondre aux nouvelles normes environnementales et ainsi défendre leur taux d'occupation.
Les investisseurs institutionnels raisonnent aujourd'hui avec des critères qui n'existaient pas il y a dix ans : score ESG du bâtiment, étiquette DPE, capacité à accueillir des usages mixtes. Un immeuble noté G au diagnostic de performance énergétique est pratiquement invendable à un prix correct, quelle que soit sa localisation.
Le rôle du télétravail dans la transformation des bureaux
Le télétravail n'est pas une parenthèse post-pandémique. C'est une pratique installée qui touche aujourd'hui plus d'un salarié sur trois dans les secteurs tertiaires. Les accords d'entreprise signés entre 2021 et 2023 ont formalisé deux à trois jours de travail à distance par semaine dans de nombreuses grandes organisations françaises, des groupes du CAC 40 aux administrations publiques.
Cette stabilisation du télétravail a des conséquences directes sur la surface de bureaux nécessaire. Une équipe de 100 personnes présente en moyenne 60 à 70 collaborateurs simultanément sur site. Mécaniquement, les entreprises rationalisent : elles libèrent des étages, renégocient leurs baux, ou déménagent vers des surfaces réduites mais mieux adaptées.
Le marché locatif de bureau en ressent les effets à plusieurs niveaux. Les baux commerciaux 3-6-9, longtemps la norme, cèdent du terrain face à des contrats plus courts ou à des formules de type "all inclusive" qui transfèrent la gestion immobilière à des opérateurs tiers. Les entreprises veulent de la flexibilité contractuelle autant que physique.
Du côté résidentiel, le télétravail a alimenté la demande pour des logements plus grands, avec une pièce dédiée au bureau à domicile. Cette tendance a soutenu les prix dans des villes moyennes comme Rennes, Nantes ou Bordeaux, où des actifs parisiens ont choisi de s'installer tout en conservant leur emploi. Le phénomène de métropolisation s'est partiellement inversé, avec des conséquences notables sur les marchés locaux.
Les espaces de coworking : une solution en plein essor
Les espaces de coworking ont enregistré une croissance de 30 % depuis 2020, portés par une demande qui vient autant des indépendants que des grandes entreprises. Des opérateurs comme WeWork ou Spaces ont structuré un marché qui reste fragmenté mais dynamique, avec des offres allant du bureau partagé à la journée jusqu'à des suites privatisées pour des équipes de cinquante personnes.
Pour les entreprises, le coworking répond à un besoin précis : disposer d'une présence physique dans plusieurs villes sans supporter le coût d'un bail commercial dans chacune d'elles. Un groupe qui a des équipes à Lyon, Lille et Bordeaux peut opter pour des abonnements de coworking plutôt que de louer trois plateaux distincts. L'économie réalisée sur les charges fixes est substantielle.
Les propriétaires d'immeubles tertiaires ont compris l'intérêt de ce modèle. Plutôt que de laisser des surfaces vacantes, certains confient la gestion d'étages entiers à des opérateurs de coworking sous forme de contrats de gestion ou de revenue sharing. Cette approche limite le risque de vacance tout en valorisant l'actif par une animation commerciale permanente.
La montée en puissance du coworking interroge aussi les collectivités locales. Des villes moyennes subventionnent l'installation d'espaces de travail partagés pour attirer des actifs en mobilité et dynamiser leurs centres-villes. C'est une nouvelle forme de politique d'aménagement du territoire qui utilise l'immobilier tertiaire comme levier de développement économique local.
Ce que le marché de bureau prépare pour les prochaines années
La reconversion d'immeubles de bureaux en logements concentre beaucoup d'attention. Techniquement complexe et coûteuse, cette transformation reste néanmoins une piste sérieuse pour absorber le surplus d'offre tertiaire dans des zones où la pression résidentielle est forte. Plusieurs opérations ont déjà abouti en région parisienne, avec des résultats encourageants sur le plan de la commercialisation.
Les promoteurs travaillent sur des concepts d'immeubles à usage mixte dès la conception : rez-de-chaussée commerciaux, étages intermédiaires dédiés à des activités tertiaires légères, logements dans les hauteurs. Cette approche réduit l'exposition au risque de vacance sectorielle en diversifiant les sources de revenus locatifs au sein d'un même actif.
La réglementation environnementale va continuer de peser sur les choix d'investissement. Le décret tertiaire impose des réductions progressives de consommation énergétique jusqu'en 2050, avec des paliers contraignants à -40 % en 2030. Les propriétaires qui n'anticipent pas ces travaux de rénovation verront la valeur de leurs actifs se déprécier mécaniquement, faute de trouver des locataires capables de justifier leur bilan carbone.
Les fonds d'investissement les plus actifs sur ce segment regardent aujourd'hui des indicateurs qui n'étaient pas dans leurs modèles il y a cinq ans : taux de présence réel des salariés, score de satisfaction des occupants, empreinte carbone au mètre carré. L'immobilier de bureau est entré dans une phase de maturité où la qualité d'usage prime sur la seule surface louée. Les actifs qui sauront répondre à cette exigence resteront recherchés ; les autres devront se réinventer ou accepter une décote durable.